從非紅供應鏈切入無人載具,台灣電池產業如何迎接軍工新機會?
全球電池供應鏈正在重組,無人機成為新的戰場
過去談電池產業,市場往往把焦點放在電動車。
誰能製造容量更高的電芯、誰能降低每 kWh 成本、誰能搶到 Tesla 或傳統車廠訂單,幾乎決定了一家電池公司的市場想像空間。
但進入美中科技競爭、俄烏戰爭與無人系統快速發展的年代後,電池的角色已經悄悄改變。
電池不再只是電動車裡的一個零組件。
它開始直接決定:
- 無人機能飛多久;
- 無人艇能執行多久任務;
- 無人地面載具能承載多少重量;
- 機器人能否長時間運作;
- 軍事單位能不能快速補充能源;
- 一套無人系統是否符合美國供應鏈政策。
當美國開始推動供應鏈去風險化,「電池從哪裡來」與「誰負責製造」的重要性,甚至可能與電池本身的性能一樣高。
台灣沃能科技共同創辦人暨執行長楊苑琳便指出,目前美國仍有相當高比例的電池供應依賴中國製造,而美國政府積極推動供應鏈在地化與去紅,正在替新進業者創造新的市場入口。
也正是在這個背景下,成立於 2025 年的台灣沃能科技(VoltaSphere)選擇了一條與傳統電芯廠不同的路。
它不急著自己蓋一座大型電芯工廠,而是先站到「電芯與終端設備之間」,專攻高階電池模組、BMS 與系統整合。
為什麼沃能不自己做電芯?
沃能提出一個相當務實的觀念:
沒有最好的電池,只有最適合的電池。
這句話其實點出了電池產業的一個結構性問題。
電芯廠往往追求:
- 更高能量密度;
- 更高充放電倍率;
- 更低成本;
- 更長循環壽命。
但真正把電池裝進無人機、無人艇、AGV 或電動車時,OEM 面對的問題完全不同。
一架長航時無人機重視重量與能量密度;高速無人機需要高瞬間放電能力;無人艇更重視防水、耐候性與穩定輸出;工業 AGV 則可能更在意循環壽命與快速補電。
因此,同一顆看起來性能很強的電芯,不一定適合所有設備。
沃能選擇不從零研發自有電芯,而是整合不同電芯技術,再針對終端設備設計 Pack、BMS、電氣控制與相關電池系統。
目前公司鎖定的場景已涵蓋:
UAV 無人機、USV 水面無人載具、UUV 水下載具、AGV 工廠智慧載具,以及 Commercial EV 商用電動車。
這代表沃能真正想賣的,其實不是「一顆電池」。
而是一套能讓 OEM 更快把產品送進市場的能源解決方案。
沃能團隊從輝能走出來,先解決市場再解決製造
沃能另一個值得注意的地方,是創辦團隊並非典型的「工程師創業」。
共同創辦人暨執行長楊苑琳曾在全球大型律所擔任合夥人,也是美國執業律師,之後進入輝能科技參與國際市場、策略、募資與海外建廠工作。
她曾參與輝能海外募資、國際投資人談判,以及法國建廠與大型政府補助計畫。
策略暨企業發展處長吳鎧則具有工業工程、策略投資、融資與風險管理背景,也曾參與相關海外建廠規劃。
這段經歷也解釋了沃能目前的經營方式。
它不是先做出產品,再問市場「誰願意買」。
而是先從:
法規 → 政策 → 客戶需求 → 供應鏈 → 製造地點
一路倒推產品規格。
公司把政策合規直接納入產品設計,試圖讓產品從開發初期就符合目標市場需求。
對想進入美國國防、公共安全或關鍵基礎設施市場的供應商來說,這種思維尤其重要。
因為性能好並不代表能賣。
供應鏈來源、製造地、資安、材料來源甚至股權結構,都可能影響最終採購資格。
高階電池模組真正解決的是什麼?
如果把沃能產品拆開來看,真正的核心並不是單一「容量多少 Ah」。
而是如何把不同電芯變成可以被無人系統安全使用的完整能源模組。
一個成熟的 Battery Pack 至少需要處理:
電芯匹配、BMS、充放電控制、電壓與電流管理、溫度監控、安全保護、結構設計,以及與載具之間的通訊。
沃能團隊中特別值得注意的是電池模組與系統研發顧問吳永春博士。
他累積超過 30 年馬達控制、機器人與電動車系統工程經驗,同時也是智慧平衡充電系統 IBCS(Intelligent Balancing Charging System)發明人;沃能表示該技術已取得美國專利,可用於延長電池模組壽命並降低維護成本。
IBCS 背後要解決的問題並不難理解。
一個電池 Pack 裡可能包含數十甚至數百顆電芯。
即使這些電芯出廠時規格相近,經過反覆充放電後,每顆電芯的狀態仍會逐漸產生差異。
只要部分電芯先衰退,就可能限制整組 Pack 的可使用容量。
因此 BMS 與 Cell Balancing 的品質,往往會直接影響:
實際續航、使用壽命、可靠度及維護成本。
對無人機而言,這不只影響成本。
在軍事、救災、巡檢與長時間監控任務中,電源突然衰退甚至可能直接導致任務失敗。
能量密度不是唯一指標,高放電能力同樣重要
很多人看無人機電池,第一個會看 Wh/kg,也就是重量能裝多少能量。
這當然重要。
但大型 UAV、垂直起降無人機與高速飛行平台,在起飛、加速或負載突然增加時,可能需要非常大的瞬間電流。
這時候就不能只追求能量密度。
如果電芯內阻過高,瞬間大電流容易造成:
- 電壓下降;
- 溫度快速升高;
- 電池效率降低;
- BMS 啟動保護;
- 嚴重時造成系統斷電。
因此沃能所謂「選擇最適合的電芯」,真正要做的是在:
能量密度、功率密度、循環壽命、安全性、重量與成本
之間取得平衡。
目前公開資料並沒有揭露沃能各款 UAV 模組完整的 Wh/kg、最大 C-rate、循環次數或充電曲線,因此這些數據不適合自行推算成產品規格。
但從公司的商業模式來看,它更像一間Battery System Integrator,而不是與 CATL、LG Energy Solution 正面競爭的電芯製造商。
從 UAV 擴張到海陸空,沃能想做的是通用動力平台
如果沃能只替不同客戶客製化 Pack,它仍然只是一家電池系統公司。
但公司目前提出的下一步更大。
沃能希望推動:
無人載具電池模組標準化。
原因在於,目前無人系統的電池規格高度碎片化。
依沃能團隊說法,美國光軍用電池規格就超過一千種。
不同設備使用不同電池,也代表部隊或操作單位必須管理更多料號、充電設備、備品與維修流程。
換句話說:
如果 10 種無人系統需要 10 種完全不同的電池,後勤體系也必須準備 10 套解決方案。
但如果部分 UAV、UGV、USV 可以共享模組化電池架構,後勤複雜度就有機會下降。
因此沃能把自己定位成:
供應鏈整合商 + OEM 策略夥伴。
它希望進一步把 Battery Pack、BMS、充電甚至動力系統整合成更通用的模組。
這個方向一旦成功,競爭焦點便可能從「誰賣一顆比較好的電池」,轉變成:
誰定義無人載具的能源介面。
MVU 是什麼?沃能想把台灣工廠「複製」到美國
產品之外,沃能另一項值得觀察的策略,是 MVU,Minimum Viable Unit,最小可行生產單元。
公司預計自 2027 年開始導入這種模式。
傳統電池工廠通常追求:
大面積廠房、大型設備、集中生產與規模經濟。
沃能則想把製造流程切成一個個可以獨立運作的小型生產單元。
它希望做到:
小規模先部署 → 驗證需求 → 增加 MVU → 快速擴充產能。
這種模式特別適合美國。
因為美國土地、人力、州政府政策、補貼與終端客戶分布非常分散。
如果每進入一個市場都先投資數億美元蓋大型工廠,資本壓力非常高。
MVU 則試圖把已經在台灣驗證過的製程、設備、SOP 與供應鏈,以模組化方式搬到美國。
這其實與近年美國推動的:
Reshoring、Friend-shoring、Non-China Supply Chain
高度吻合。
對美國客戶來說,可以獲得美國本土生產。
對台灣供應商來說,也不必放棄既有製造能力,而是把台灣的 know-how 帶進美國。
沃能已開始吸引美國州政府注意
這項策略並不是停留在簡報階段。
2026 年,VoltaSphere 參與 SelectUSA Tech 新創競賽,取得能源科技組全球第二名。
公司也表示,已有數個美國州政府主動接洽,邀請團隊評估赴美設廠。
截至目前,沃能正進行約 350 萬美元種子輪募資,資金預計投入:
MVU 產線、產品研發與相關認證。
因此未來觀察沃能,不能只看它能不能做出電池。
真正值得追蹤的是:
美國工廠何時落地、拿到哪些認證、哪些 OEM 開始導入,以及產線能否從樣品跨入量產。
沃能是不是 Anduril 或 Shield AI 供應商?
談到美國無人機市場,很容易聯想到 Anduril、Shield AI。
但目前公開資料必須分清楚。
目前沒有足夠公開證據證明 VoltaSphere 已成為 Anduril 或 Shield AI 的正式電池供應商。
這一點不能把「參與同一生態圈」直接寫成「拿到訂單」。
沃能確實已進入美台 Autonomous Systems 的產業交流網路,也把非中國供應鏈、美國製造與無人系統列為主要方向;但正式供應關係仍需要客戶公告、採購文件或公司揭露才能確認。
這個區別對投資研究尤其重要。
產業趨勢可以先形成。
但營收仍要等訂單。
Anduril 帶來另一條線索:台灣開始生產非紅電池
真正值得注意的,是另一條正在形成中的供應鏈。
2026 年公開資訊顯示,美台正推動 Anduril Altius 系列無人機的非中國電池與充電器供應鏈,而且相關電池規劃由台灣製造;公開資訊也提到已有主要製造商接受技術移轉並進入生產階段。
但目前公開資訊並沒有揭露這家「主要製造商」究竟是誰。
因此:
台灣製造 Anduril 無人機電池可以視為已出現的產業方向;
但:
沃能就是該供應商
目前仍不能直接成立。
這卻透露出另一件更重要的事情:
美國軍用無人機的能源供應鏈正在向台灣移動。
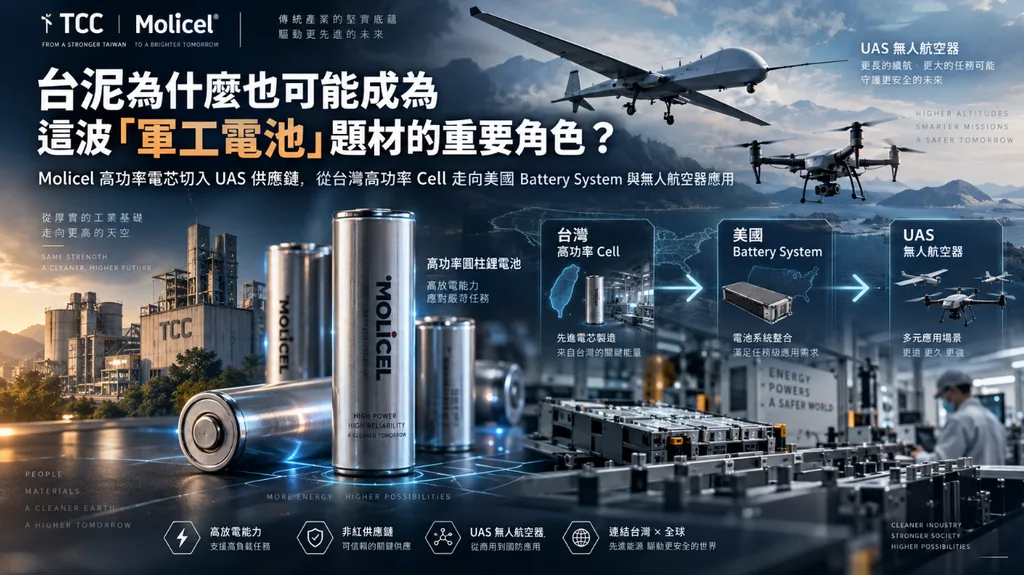
台泥為什麼也可能成為這波「軍工電池」題材的重要角色?
如果沿著 Battery Pack 再往上游追,就會看到另一家台灣企業:
台泥(1101)。
台泥旗下能元科技 Molicel 長期發展高功率圓柱鋰電池。
Molicel 與一般大量生產的低成本電芯不同,它強調高功率、高放電能力,因此特別適合:
- 高階無人機;
- eVTOL;
- 高性能移動設備;
- 賽車;
- 高輸出電動工具;
- 特殊用途電池系統。
更重要的是,這條線已經實際走向 UAS。
2025 年,美國 KULR Technology 與 Amprius、Molicel 合作推出 KULR ONE Air 無人航空器電池平台,其中便採用 Molicel P50B 高功率電芯。
因此台泥旗下 Molicel 已經形成:
台灣高功率 Cell
→ 美國 Battery System
→ UAS 無人航空器
這條實際供應鏈。
它讓市場重新理解一件事:
台泥不再只是水泥公司。
至少透過 Molicel,台泥已經開始與高階無人機、航空與特殊應用電池產生交集。
這不代表台泥已經成為 Anduril 或 Shield AI 的直接供應商,但從產品與技術方向來看,高功率電芯確實位於軍用無人載具能源供應鏈的重要上游。
Molicel 與沃能,其實站在不同位置
這兩家公司並不是完全直接競爭。
比較合理的理解方式是:
Molicel
負責的是:
Cell。
沃能則更靠近:
Pack + BMS + 系統整合。
因此一套完整 UAV 電池可能形成:
高功率電芯
↓
Battery Pack
↓
BMS
↓
充電系統
↓
UAV / UGV / USV / UUV
如果台灣未來真的要建立完整的「非紅無人載具能源供應鏈」,真正有價值的可能不是單一公司,而是這整條產業鏈。
包括:
電芯、Pack、BMS、PCB、連接器、電源管理、充電器、馬達、ESC、飛控、通訊、光學與整機製造。
新普、中光電、漢翔與雷虎也開始進入美國無人系統生態
從更大的產業角度觀察,沃能並不是孤立事件。
台灣企業近年正在更積極進入美國無人機與自主系統市場。
例如:
**漢翔(2634)**已與 Shield AI 建立合作關係;
**雷虎(8033)**則與 Shield AI 推進 Hivemind 自主系統合作;
**中光電(5371)**持續布局無人機、光電與 AI 系統;
而**新普(6121)**本身就擁有 Battery Pack 與 BMS 能力,也出現在台灣業者對接美國 Blue UAS 與非紅供應鏈的相關名單中。
因此這次產業轉變的核心,並不只是「台灣多賣幾架無人機」。
真正的變化是:
美國開始重新安排整套自主系統的供應鏈。
台灣過去最擅長做零組件。
這一次,台廠有機會從:
Tier 2、Tier 3 零件供應商
往:
Tier 1、系統整合、共同開發甚至標準制定
移動。
沃能想做的電池模組標準化,正好落在這個轉折點上。
沃能目前最大的機會,也是最大的挑戰
沃能的故事看起來相當完整:
非紅供應鏈
+
高階電池模組
+
台灣工程能力
+
美國製造
+
無人載具
+
MVU
但新創公司真正的考驗從來不是故事。
而是量產。
目前公司仍處於成立初期與種子輪階段,因此接下來真正要觀察的是:
第一,誰會成為具名客戶?
如果未來能公開 UAV、USV、UGV 或美國 OEM 客戶,商業模式才能進一步獲得驗證。
第二,美國工廠是否正式落地?
MVU 很有彈性,但仍需要設備、人力、品質系統與供應鏈管理。
第三,認證能不能跟上?
進入航空、軍事、車用與海事市場,每個應用都有不同的認證與驗證要求。
目前公開資料並不足以證明沃能已全面取得 UL 2054、UL 9540A、ISO 26262、IEC 62133 等大綱原先列出的所有認證,因此不宜直接把這些標準寫成公司既有資格。
第四,能不能從客製化走向標準化?
客製化 Pack 可以創造訂單。
但只有形成平台與規格,才能真正擴大規模。
FAQ:沃能科技與無人機電池常見問題
沃能科技是電芯製造商嗎?
不是以自製電芯為主要商業模式。
沃能更接近高階電池模組與系統整合商,會依 UAV、USV、UUV、AGV 或商用電動車需求選擇適合電芯,再整合 Pack、BMS 與相關控制系統。
沃能的無人機電池可以增加多少續航?
目前公開資料沒有提供一個能適用所有 UAV 的固定續航提升百分比。
實際續航仍取決於電芯、Pack 重量、飛行器重量、馬達效率、飛行速度、環境溫度及任務負載,因此不能用單一數字回答。
沃能是否已經成為 Anduril 供應商?
目前沒有足夠公開證據證實。
可以確認的是,美國正在建立無人系統的非紅電池供應鏈,而台灣也開始參與 Anduril Altius 相關電池及充電器供應鏈;但公開資料尚未正式確認該供應商就是沃能。
沃能跟 Shield AI 有合作嗎?
目前沒有看到公開正式供應合約。
Shield AI 已公開的台灣合作對象則包括漢翔、雷虎與中科院等單位。
MVU 生產模式最大的優點是什麼?
MVU 把大型集中式工廠拆成較小、可複製的製造單元。
沃能希望先在台灣驗證製程,再把相同生產能力快速部署到美國,以降低一次投入大型工廠的成本,同時增加產能調整彈性。公司規劃自 2027 年開始導入。
沃能已取得哪些美國安全認證?
目前提供的公開資料並未完整列出 UL、DOE、EPA 或其他認證清單。
因此在公司正式公布認證文件前,不適合將特定認證寫成已取得。
台泥為什麼會跟軍用無人機產業扯上關係?
主要不是因為水泥,而是旗下能元科技 Molicel。
Molicel 的 P50B 高功率電芯已被美國 KULR ONE Air 無人航空器電池平台採用,因此 Molicel 已實際切入 UAS 電池應用市場。
沃能是否正在募資?
是。
依目前資料,沃能正以約 350 萬美元為目標進行種子輪募資,資金預計投入 MVU 產線、技術研發及認證,並尋求具有產業綜效的策略投資者。